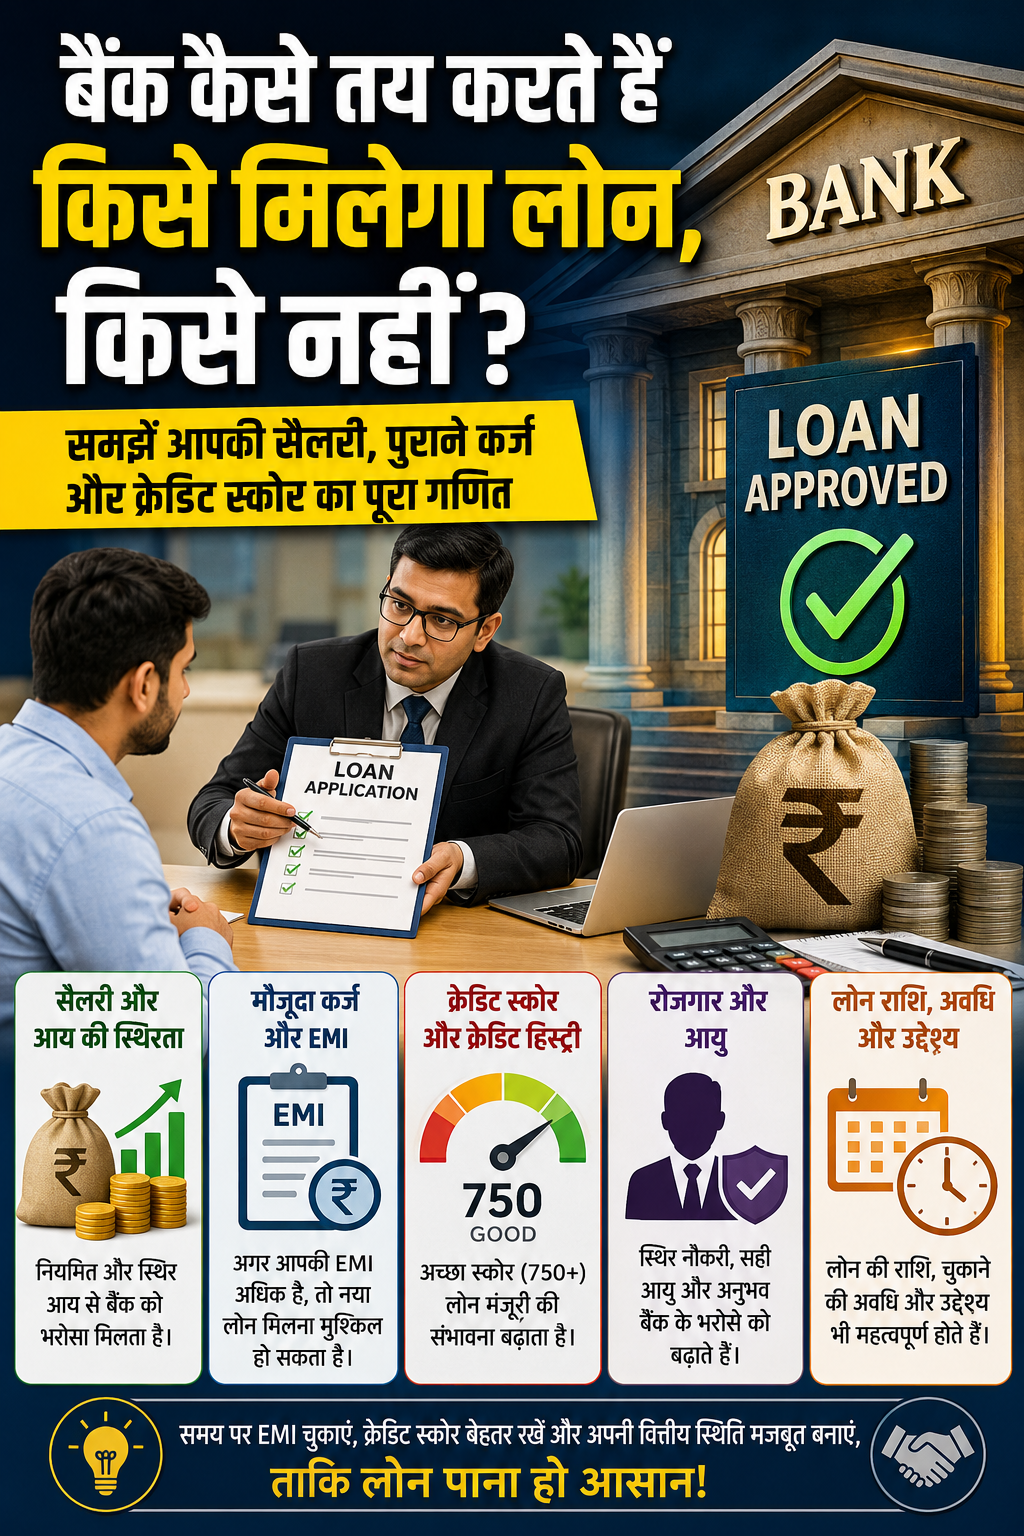
बिज़नेस : जब भी कोई व्यक्ति बैंक से होम लोन, पर्सनल लोन या किसी अन्य तरह का कर्ज लेने के लिए आवेदन करता है, तो बैंक सिर्फ उसकी सैलरी देखकर लोन मंजूर नहीं करते। बैंक कई अलग-अलग पहलुओं की जांच करने के बाद यह तय करते हैं कि आवेदक को कितना लोन दिया जा सकता है और उसे चुकाने की क्षमता कितनी है।
सबसे पहले बैंक आवेदक की आय और नौकरी या कारोबार की स्थिरता देखते हैं। नियमित और स्थिर आमदनी होने पर बैंक को भरोसा होता है कि ग्राहक समय पर EMI चुका सकेगा। इसके साथ ही बैंक यह भी देखते हैं कि आवेदक की मौजूदा EMI और अन्य कर्ज कितने हैं। अगर पहले से ही आय का बड़ा हिस्सा पुराने कर्ज चुकाने में जा रहा है, तो नए लोन की मंजूरी मुश्किल हो सकती है।
क्रेडिट स्कोर भी लोन के फैसले में महत्वपूर्ण भूमिका निभाता है। पुराने लोन और क्रेडिट कार्ड की EMI या बिल समय पर चुकाने से क्रेडिट हिस्ट्री बेहतर बनती है। वहीं बार-बार भुगतान में देरी या डिफॉल्ट जैसी स्थिति बैंक के लिए जोखिम बढ़ा सकती है। हालांकि, केवल क्रेडिट स्कोर ही लोन मिलने या न मिलने का अंतिम आधार नहीं होता।
बैंक आवेदक की उम्र, रोजगार का प्रकार, मौजूदा देनदारियां, लोन की अवधि और मांगी गई रकम जैसे पहलुओं पर भी विचार कर सकते हैं। इसके अलावा, बैंक अपने आंतरिक नियमों और जोखिम मूल्यांकन के आधार पर ब्याज दर और लोन की शर्तें तय करते हैं।
इसलिए लोन लेने से पहले अपनी EMI क्षमता का आकलन करना, पुराने कर्ज समय पर चुकाना और क्रेडिट हिस्ट्री को जिम्मेदारी से बनाए रखना जरूरी है। मजबूत वित्तीय प्रोफाइल होने पर लोन आवेदन की स्थिति बेहतर हो सकती है।